Harbor 以 1000 萬美元種子輪切入 AI Agent 保險,責任歸屬與賠付定價成首個待解難題
舊金山保險科技初創公司 Harbor 於 2026-10-13 結束隱身,以 1000 萬美元種子輪同時做兩件事:給企業 AI Agent 建清單、實時評估風險,併為 Agent 失誤提供專屬保險。
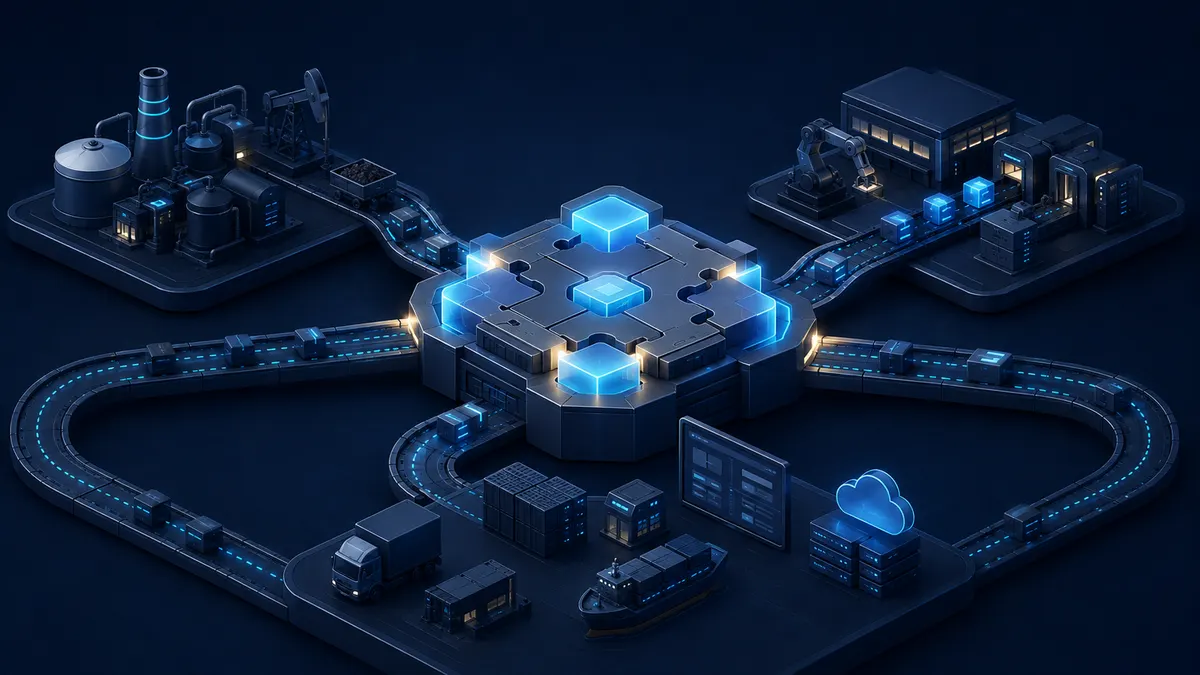
舊金山保險科技初創公司 Harbor 於 2026-10-13 結束隱身狀態,宣佈完成 1000 萬美元種子輪,用於搭建一套管理 AI Agent 風險、並以專屬保險兜底的平臺。據 Crypto Briefing 報道,本輪由 Base10 Partners、Abstract 與 8VC 領投,Restive 和 Innovation Endeavors 參投。
Harbor 的切入點是一個正在擴大的空白:銀行和保險公司開始把 AI Agent 派上崗位,但一旦某個 Agent 做出錯誤決策,責任由誰承擔、損失如何賠付,行業尚無公認答案。
平臺與保單,兩半拼成一套
Harbor 的產品分兩半。第一半是風險管理平臺:先給企業正在運行的 AI Agent 建立清單——這件事在 Agent 跨部門擴散後比聽起來難得多;再對每個 Agent 的運營、安全與合規風險做實時評估。據該公司稱,如果某個 Agent 即將做出違反合規規則的決策,平臺會在損失落地前自動介入。監控並非一次性設置,底層模型、工具或數據發生變化時,平臺會重新評估風險。
第二半是保險。Harbor 的保單專門針對 AI Agent 失效設計,目標是在 Agent 出錯時明確誰在責任鏈上、哪些損失在承保範圍內。
時點選擇有其背景。傳統保險公司正在主動收窄 AI 相關風險敞口:專業責任險(professional liability)和網絡安全險等品類已開始把 AI 特定風險排除在外。據該報道,這一排除趨勢大約從 2026 年 1 月初開始。企業把 Agent 投入生產環境的速度,快於保險條款跟上來的速度,中間留下的缺口正是 Harbor 想填的位置。
為什麼這件事值得單獨看
Agent 經濟過去兩年的討論集中在「能不能付」——x402、MCP 等協議解決的是機器發起支付的技術通路。Harbor 處理的是更靠後的一環:當 Agent 已經能自主交易、自主決策,出錯之後的財務後果由誰吸收。
這直接觸及 OceanAlt 關注的結算前合規與安全框架。Harbor 平臺描述的「在違規決策落地前自動介入」,在功能上接近結算前防火牆的邏輯——在資金或狀態變更發生之前做攔截,而不是事後追責。區別在於,Harbor 把攔截與賠付綁在同一份合同裡:攔截失敗的部分,由保單定價。
這裡有一個尚未被回答的定價難題。傳統險種的精算依賴歷史損失數據,而 AI Agent 失效的樣本量極小、形態高度異質——同一個模型在不同工具鏈、不同數據源下的失效模式可能完全不同。Harbor 稱會在模型、工具或數據變更時重新評估風險,這實際上是把承保從靜態保單推向持續重定價,對核保能力和數據基礎設施的要求遠高於傳統險種。
責任歸屬同樣棘手。Agent 的決策鏈條上通常疊著模型提供方、Agent 開發方、部署企業、以及被調用的外部工具或數據服務。保單要「讓誰在鉤子上變得明顯」,前提是有一套可歸因、不可抵賴的執行記錄。這與 KYA(瞭解你的 Agent)身份核驗、授權意圖(mandate)與單筆額度、收款白名單等機制是同一層問題:沒有可信的身份與授權記錄,責任劃分只能靠事後取證,而事後取證在自動化場景裡成本極高。
對銀行和保險公司這類受監管主體而言,Harbor 的價值可能不在於賠付金額,而在於把「Agent 失誤」從不可承保的運營風險,轉化為有明確條款、有明確對手方的可管理風險。這是它們把 Agent 從試點推向生產環境的前置條件之一。
對 Agent 支付與穩定幣結算生態來說,Harbor 是一個信號:風險基礎設施開始從協議層向承保層延伸。協議解決「這筆付款該不該放行」,保險解決「放行錯了之後誰付錢」。兩者之間的接口——攔截日誌能否作為理賠依據、KYA 記錄能否作為責任劃分憑證——目前還沒有標準。Harbor 的 1000 萬美元種子輪買不到這個標準,但它把這個缺口擺到了檯面上。
原文來源:Crypto Briefing · https://cryptobriefing.com/harbor-ai-raises-10m-ai-agent-insurance/
這篇內容的出處與狀態
- 署名
- OceanAlt 編輯部
- 首次發佈
- 2026-10-14
- 最後更新
- 2026-10-14
- 內容性質
- 原創編譯
- 原始資料
- 查看原文 ↗
相關閱讀
付款前把收款地址粘進去,看它有沒有上過制裁名單、混幣器或詐騙標籤。